
تكوين علمي، ومسار مهني مقيَّد بتواريخه
المركز الاستشاري للمحاسبة والمراجعة والاستشارات المالية — مكتب يقوم على صفة مهنية واحدة موثقة بالقيد الرسمي.
عن المكتب
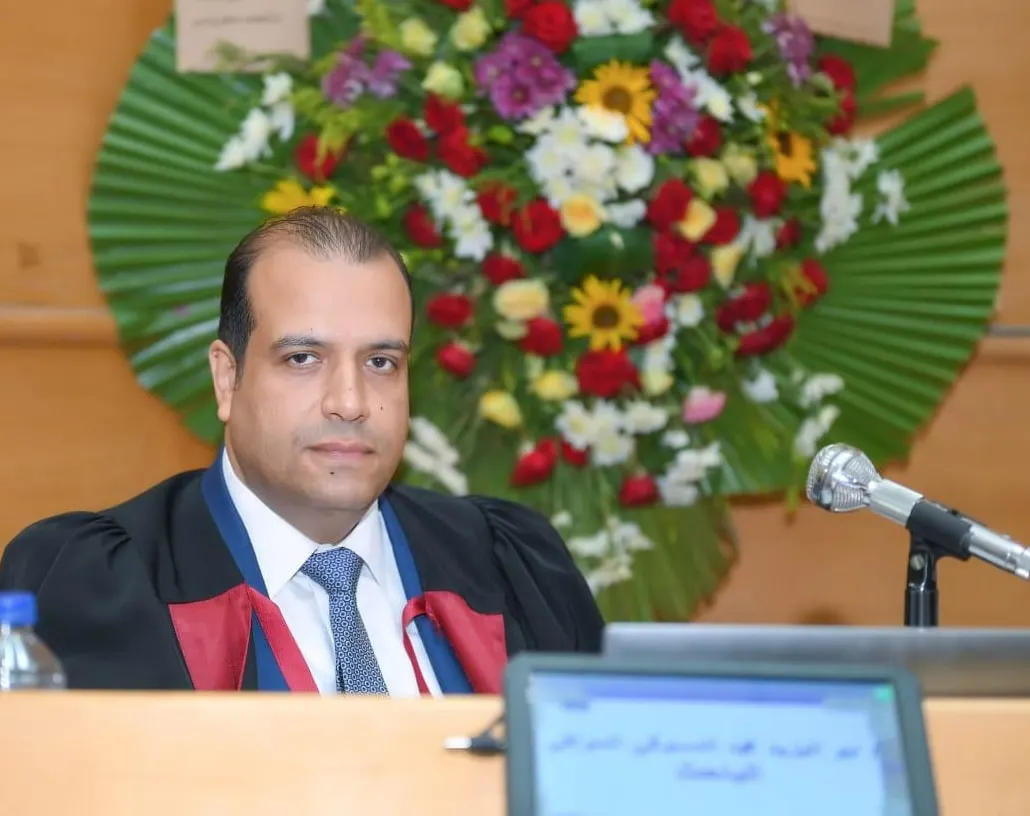
تخرّج الدكتور أيمن محمد الدسوقي الموافي في كلية التجارة — شعبة المحاسبة بجامعة طنطا عام 1999، ثم واصل دراسته بالجامعة نفسها حتى نال درجة الماجستير في المحاسبة والمراجعة، ثم درجة الدكتوراه في المحاسبة والتمويل.
وفي الثالث عشر من يناير عام 2004 قُيّد بالسجل العام للمحاسبين والمراجعين بوزارة المالية، ثم قُيّد في الثامن عشر من مارس عام 2009 بالسجل العام للمحاسبين والمراجعين باتحاد شركات المساهمة، وهو القيد الذي يخوّل مراقبة حسابات شركات المساهمة.
ومنذ عام 2011 وهو مقيَّد بالمحاكم الاقتصادية بوزارة العدل خبيرًا حسابيًا؛ وهي الصفة التي تضع العمل المحاسبي في موضع الاختبار أمام القضاء لا أمام العميل وحده. ويعمل كذلك محكمًا تجاريًا معتمدًا بمركز القاهرة الإقليمي للتحكيم التجاري الدولي، وعضوًا بلجنة الطعن في ضريبة القيمة المضافة بالمنصورة منذ عام 2021.
التكوين الأكاديمي
- جامعة طنطادكتوراه في المحاسبة والتمويل
- جامعة طنطاماجستير في المحاسبة والمراجعة
- جامعة طنطابكالوريوس تجارة — شعبة المحاسبة · 1999
أقسام العمل في المكتب
ينقسم العمل داخل المكتب إلى سبعة أقسام، لكلٍّ منها من يختص به. وهذا التقسيم هو ما يجعل المسألة تمرّ على أهل الاختصاص فيها بدل أن تُعالَج جملةً واحدة.
- 01قسم تأسيس الشركات
- 02قسم الفحص الضريبى بجميع أنواعه
- 03قسم الاستشارات المالية والمصرفية ودراسات الجدوى
- 04قسم مراجعة واعتماد القوائم المالية
- 05قسم تصميم النظم المحاسبية والرقابة الداخلية
- 06قسم الشئون القانونية
- 07قسم التراخيص
فريق العمل
يتولّى كل قسم من أقسام المكتب من يختص به. وفيما يلي فريق العمل وما يتولاه كلٌّ منهم.
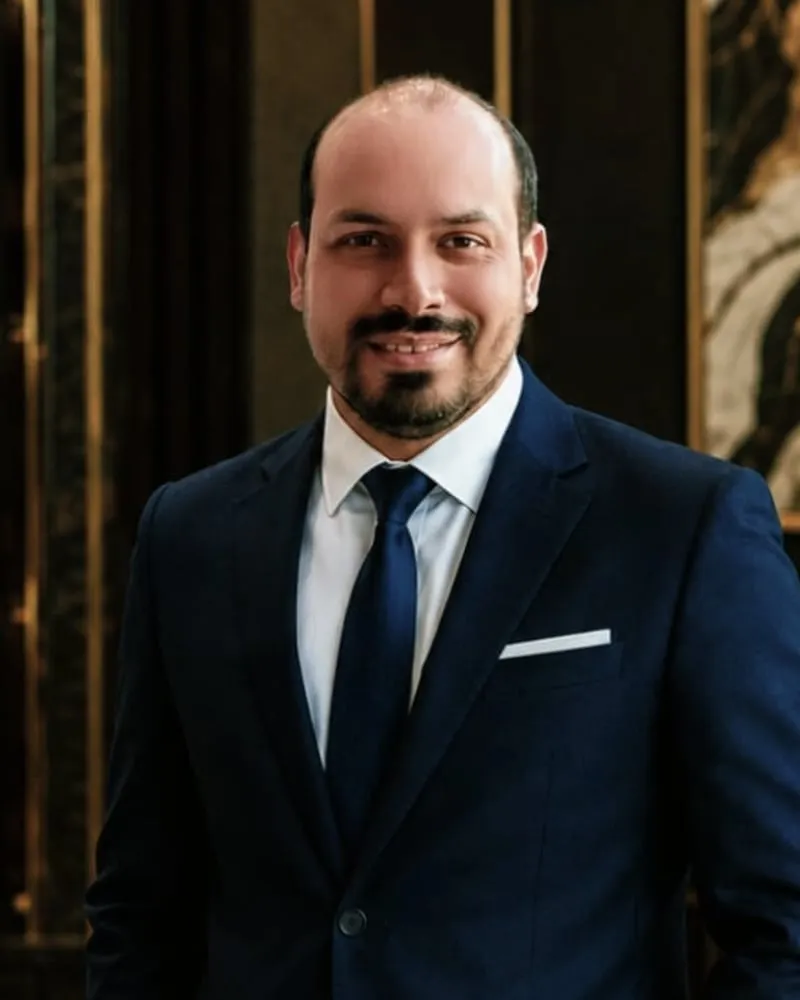
حسن الموافى
مدير المكتب
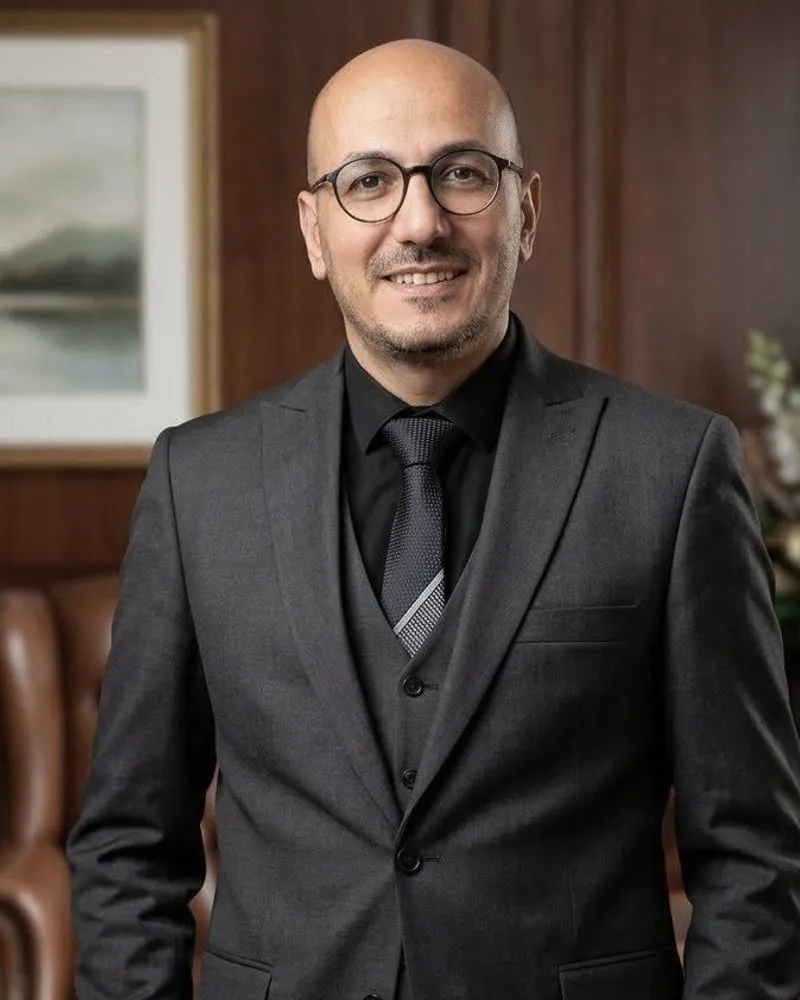
عز الدين عطية
قسم تصميم النظم المحاسبية والرقابة الداخلية
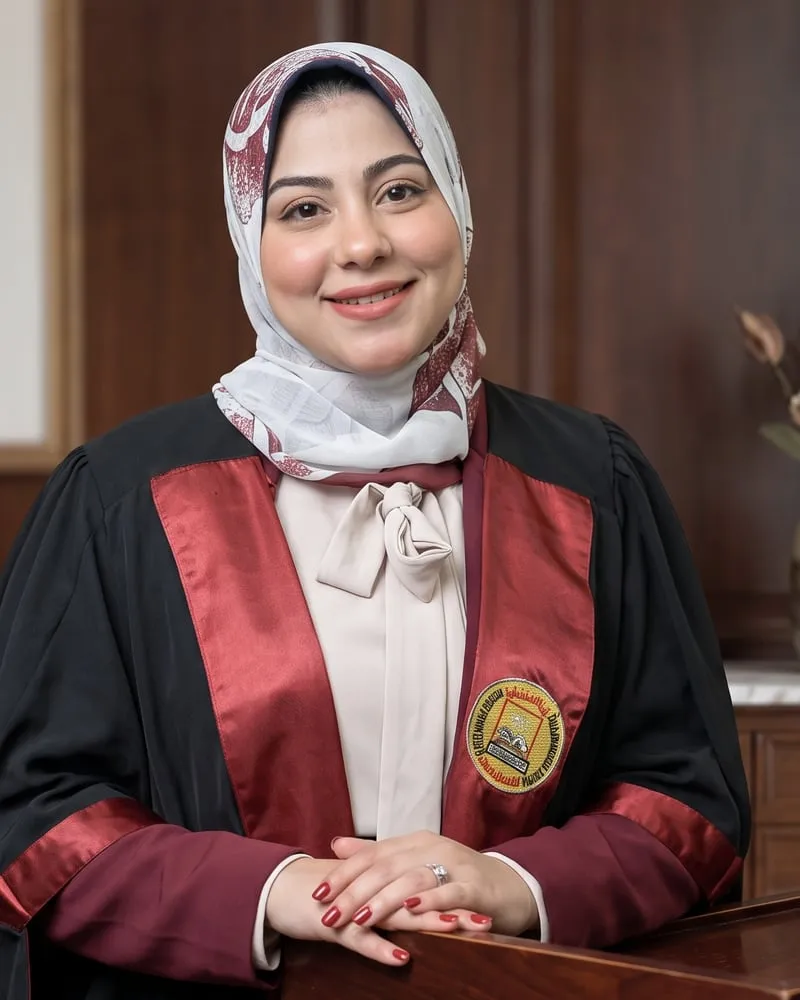
رانيا فايد
قسم مراجعة القوائم المالية
السيد محمد
قسم الفحص الضريبى
محمد جامع
الاستشارات المالية والمصرفية ودراسات الجدوى
علاء الدين خالد
قسم الترخيص والضرائب
احمد الوكيل
قسم تأسيس الشركات
رانيا إبراهيم
قسم الشئون القانونية
منهج العمل
- 01
نظام مكتوب قبل الرأي
تبدأ المعالجة بوضع نظم العمل المالية للمنشأة في دليل مبسّط تستطيع الإدارة اتباعه دون وسيط، ولوائح مكتوبة للمشتريات والصرف. النظام الواضح يسبق التقرير، لأن التقرير لا يصلح ما لم يُضبط أولًا.
- 02
الالتزام أولًا، ثم الإعفاء
تُحتسب الضرائب وتُتابع على أساس صحة البيانات المقدمة للمصلحة وسدادها في مواعيدها، ثم يأتي بعد ذلك استيفاء ما يقرره القانون من إعفاءات. الترتيب في هذه المسألة ليس تفضيلًا، بل هو ما يجعل المركز الضريبي قابلًا للدفاع.
- 03
رقم يصمد أمام الفحص
المراجعة الدورية للدخل والمصروفات ومقارنتها بالموازنة كل ثلاثة أشهر، مع إعداد التوقعات لنهاية العام، تجعل صاحب المنشأة على علم بموقفه قبل أن يُسأل عنه — سواء سأله ممول أو مصلحة أو محكمة.